Vivir de alquiler no impone, por sí solo, una obligación general de contratar un seguro de hogar. Eso no resuelve todas las situaciones: hay que leer el contrato de arrendamiento, identificar qué cobertura se está solicitando y comprobar si la condición es válida en el caso concreto. Tampoco debes confundir una póliza para tus pertenencias con un seguro que protege al propietario frente al impago de la renta.
La pregunta útil no termina en si hay que tener un seguro. También importa quién lo contrata, qué bienes incluye y quién aparece como asegurado. Una póliza existente en la vivienda puede dejar fuera precisamente la situación que tú quieres proteger.
Una exigencia del contrato necesita una lectura concreta
La información pública de consumo de la Comunidad de Madrid señala que el seguro de hogar no es obligatorio con carácter general. En un alquiler, revisa si la petición aparece por escrito y qué dice exactamente. No es equivalente pedir responsabilidad civil del ocupante, asegurar las pertenencias del inquilino o trasladarle la contratación de un producto que garantiza la renta del propietario.
Si la cláusula se limita a decir que debe existir un seguro, faltan datos importantes. Pide que se aclare el riesgo que debe cubrir, quién figura como tomador, qué persona o bienes quedan asegurados y cómo se acredita el cumplimiento. Con una descripción precisa podrás comparar productos sin pagar por coberturas que no responden a esa petición.
La firma no convierte automáticamente cualquier condición en válida. La Ley de Arrendamientos Urbanos contiene límites y reglas imperativas. Si hay desacuerdo sobre una cláusula, su análisis requiere conocer la redacción, el tipo de arrendamiento y sus circunstancias. No conviene resolverlo con una afirmación universal sobre lo que el casero puede imponer.
Qué puede proteger cada parte
El propietario tiene un interés en la construcción y, si alquila amueblado, en los bienes que le pertenecen. El inquilino puede necesitar protección para sus propios muebles, ropa, equipos y otros objetos. También puede interesarle una cobertura de responsabilidad civil por daños de los que deba responder. Las condiciones de cada seguro determinan el alcance real, no la denominación comercial.
La Comunidad de Madrid recomienda preguntar al propietario qué seguro tiene y si incluye daños a terceros. Esa información no debe interpretarse como una confirmación de que el inquilino está protegido. Pregunta expresamente por la condición de arrendatario, las personas aseguradas y los límites de la responsabilidad civil.
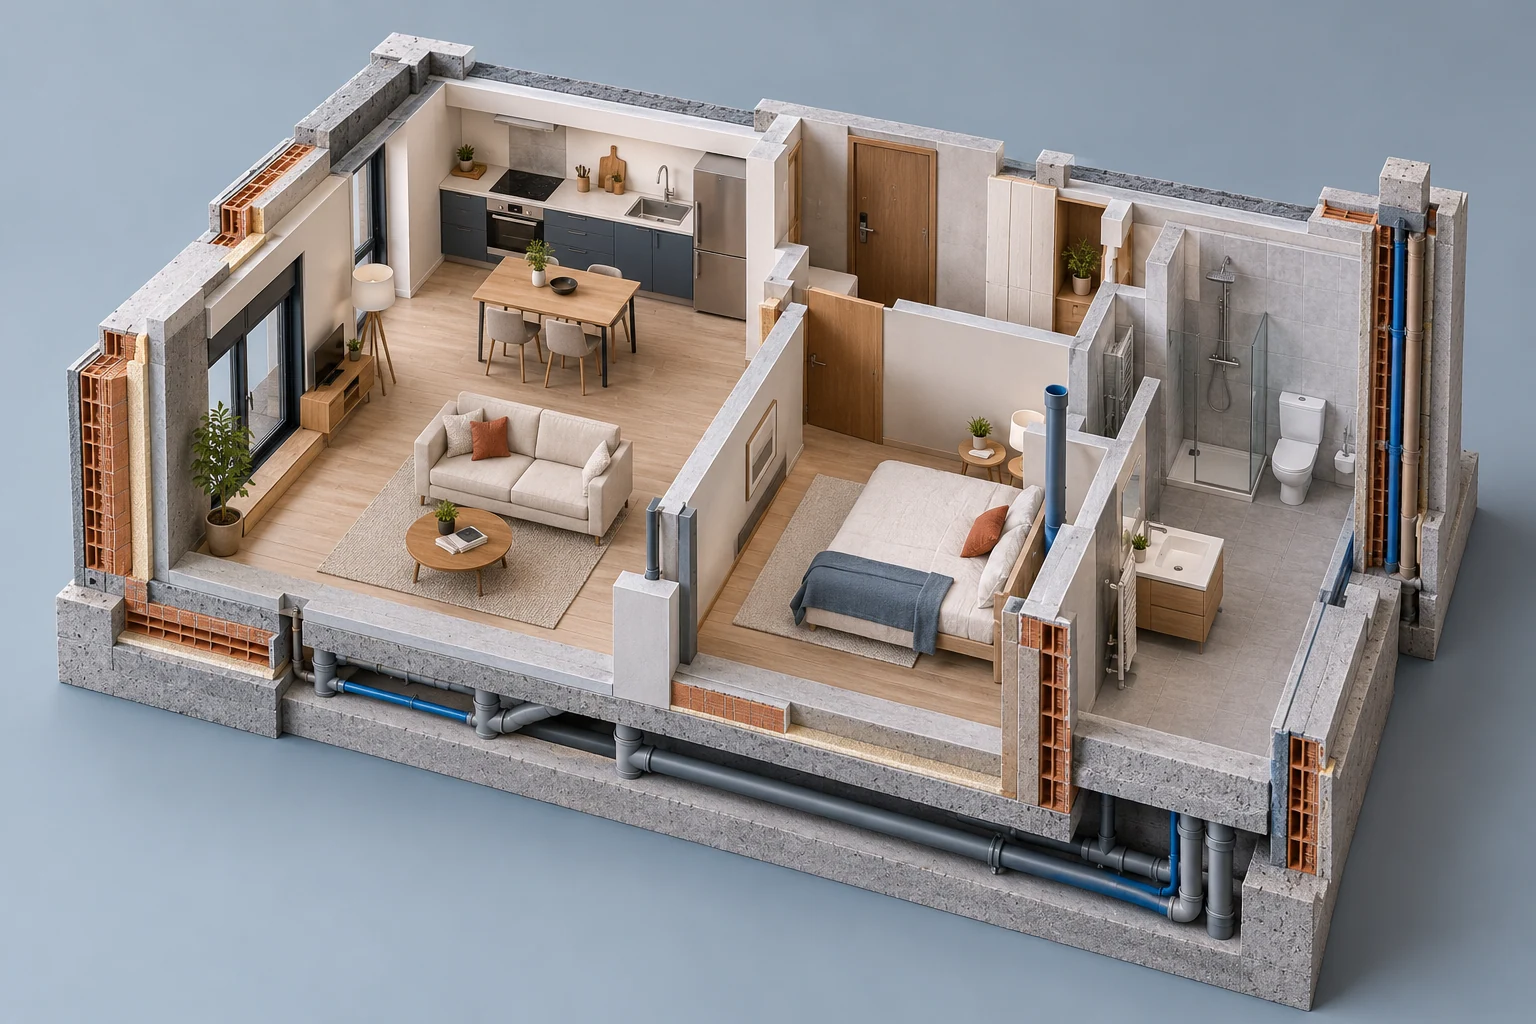
Antes de comparar presupuestos, puede ayudarte hacer dos listas. En una, lo que pertenece al propietario y consta en el inventario. En otra, lo que vas incorporando tú a la vivienda. La guía sobre continente y contenido del seguro de hogar explica por qué una instalación fija y un objeto personal se revisan en apartados diferentes.
Que exista seguro no decide quién paga una avería
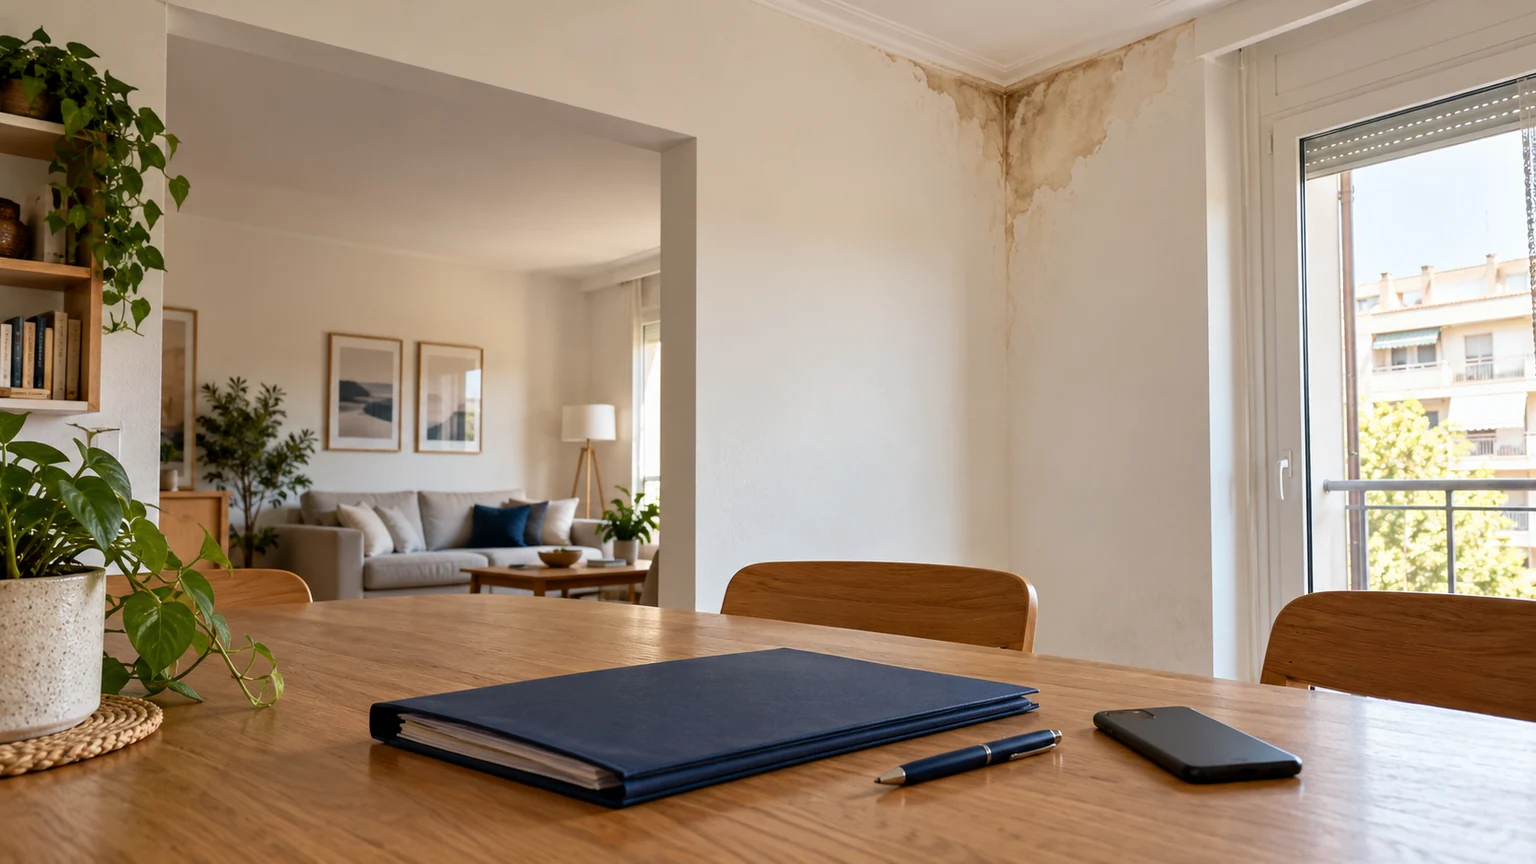
Una fuga de agua puede plantear varias preguntas a la vez: de dónde procede, quién debe repararla, qué daños ha causado y qué póliza interviene. No se responde a todas con el nombre de la persona que paga el recibo del seguro. La responsabilidad por una reparación y la cobertura de una aseguradora son planos distintos.
La Ley de Arrendamientos Urbanos regula la conservación de la vivienda y las pequeñas reparaciones por el desgaste del uso ordinario. También contempla las obligaciones de comunicación cuando aparece una necesidad de reparación. Para una avería concreta habrá que valorar su causa y las reglas aplicables. Evita dar por hecho que cualquier electrodoméstico averiado corresponde siempre a una de las partes.
Si detectas humedad, una rotura u otro problema, deja constancia de lo observado y comunícalo cuanto antes al propietario y, cuando proceda, a la entidad aseguradora. Describe los hechos sin atribuir una causa que todavía no conoces. Guarda fotografías, avisos y documentos. Si hay peligro o el daño sigue aumentando, atender esa urgencia tiene prioridad sobre discutir por mensajes quién debe asumir el coste definitivo.
El seguro de impago es otra cuestión
Una cobertura para daños en la vivienda no equivale a proteger el cobro del alquiler. El seguro de impago y las garantías de alquiler tienen otro objeto y sus propias condiciones. El artículo 36.5 del texto vigente de la Ley de Arrendamientos Urbanos establece que no puede exigirse al arrendatario contratar seguros de impago de renta u otras coberturas análogas.
Por eso, ante una petición de seguro obligatorio, conviene empezar por saber qué producto se está describiendo. No lo identifiques solo por la palabra hogar ni aceptes que toda garantía relacionada con una vivienda es equivalente. Si necesitas interpretar una condición concreta, lleva el texto completo a un servicio de orientación o a un profesional, sin sustituir esa revisión por el argumento de que es una práctica habitual.
Antes de pagar el primer recibo
Reúne el arrendamiento, el inventario de la vivienda y la información disponible sobre la póliza del propietario. Formula las dudas por escrito y pide un presupuesto que describa tu situación real como inquilino. Comprueba que el uso de la vivienda, las personas aseguradas y los bienes declarados se corresponden con lo que necesitas.
Al recibir las condiciones, revisa las franquicias, los límites por cobertura y los supuestos excluidos. Guarda también el documento de información del producto y las respuestas que hayan aclarado una duda importante. Así podrás identificar después si un cambio afecta al alquiler, al seguro o a ambos, sin confundir la tranquilidad de tener un recibo pagado con la certeza de estar cubierto.