Si no estás conforme con la actuación del seguro de hogar, empieza por identificar qué decisión discutes y qué solución solicitas. Comunicar un siniestro no equivale necesariamente a presentar una reclamación formal ante el servicio de atención al cliente. Son gestiones distintas y conviene conservar constancia de ambas.
Esta guía se dirige a personas consumidoras en España. Explica el recorrido general ante la aseguradora y la Dirección General de Seguros y Fondos de Pensiones, conocida como DGSFP. La vía concreta dependerá del motivo del desacuerdo y no convierte una cobertura excluida en una indemnización automática.
Empieza por una cronología breve
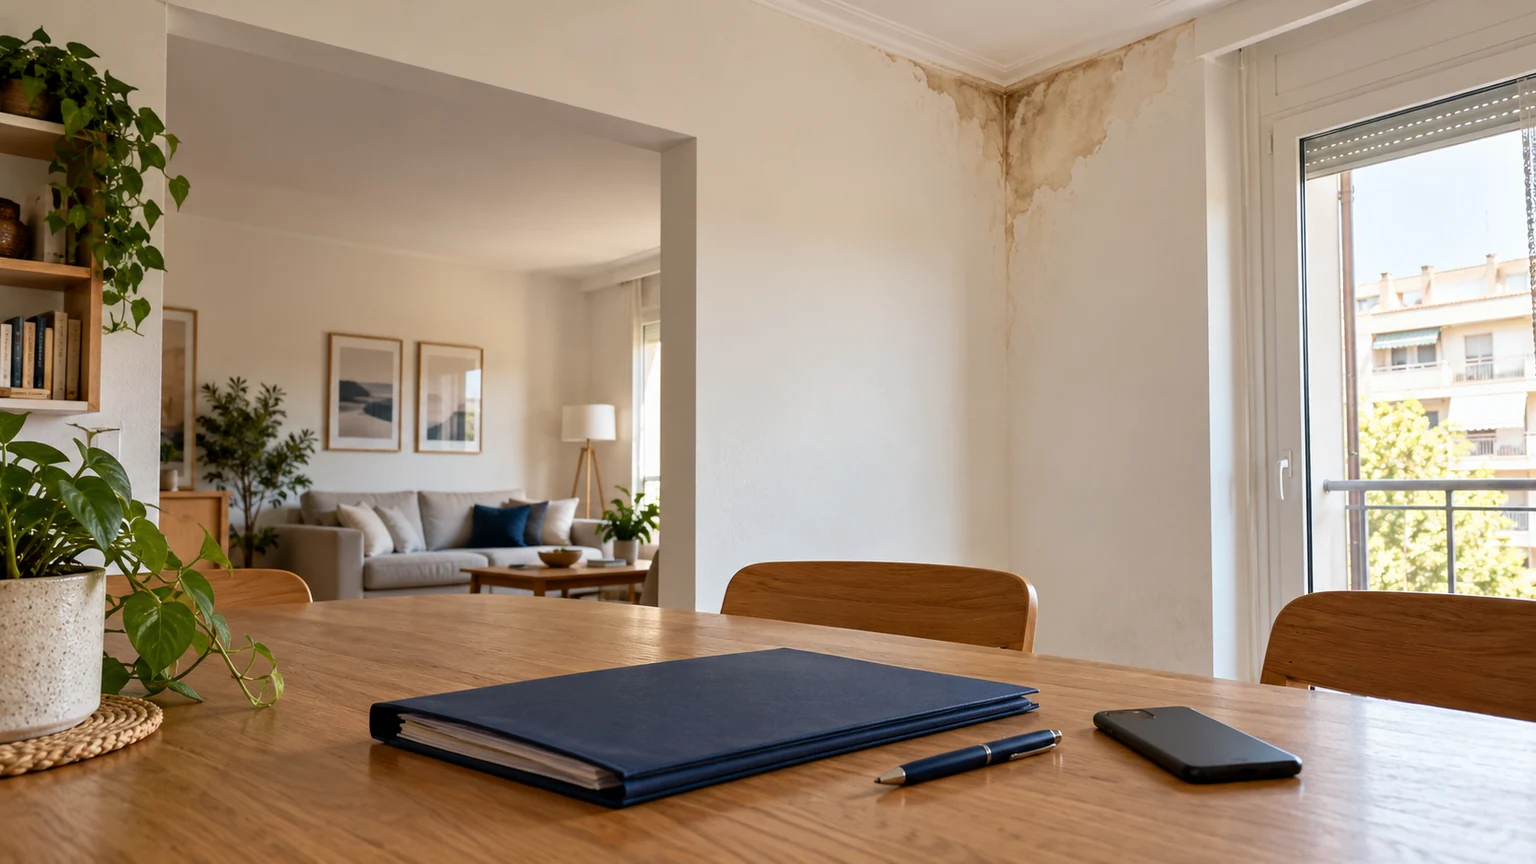
Antes de enviar más mensajes, reúne el número de póliza y el del siniestro, si existe. Anota cuándo ocurrió el daño, cuándo lo comunicaste y qué respuestas has recibido. Separa lo que sabes de lo que sospechas. Por ejemplo, puedes describir que apareció una mancha junto a una ventana sin afirmar todavía qué instalación produjo la entrada de agua.
Después identifica el desacuerdo. Puede ser una negativa de cobertura, la valoración de los daños, una reparación que consideras incompleta o la ausencia de una explicación. Cada caso exige documentos distintos. Si lo que falta es conocer la razón de un rechazo, solicita la decisión motivada y la cláusula en la que se apoya.
Un expediente manejable suele ser más útil que un envío enorme sin orden. Numera los documentos, evita duplicados y conserva los originales. Incluye las condiciones particulares y generales aplicables, fotografías, presupuestos y comunicaciones relevantes. Si el problema afecta a la clasificación de los bienes, consulta también la diferencia entre continente y contenido antes de formular la petición.
Presenta la reclamación al órgano de atención al cliente
Localiza en la documentación o en la web oficial de la aseguradora el servicio o departamento de atención al cliente o, si corresponde, el defensor del cliente. No des por hecho que una conversación con el reparador ha llegado a ese órgano. La información de la Comunidad de Madrid sobre seguros explica la necesidad de utilizar esta vía previa.
En el escrito identifica a la persona reclamante, la entidad y la póliza. Resume los hechos por orden, explica por qué discrepas y concreta la solución que solicitas. Puedes pedir que se revise una negativa, que se justifique una valoración o que se resuelva una gestión pendiente. Si reclamas una cantidad, explica de dónde procede y adjunta su respaldo.
Evita afirmar que una conducta es fraudulenta o intencionada cuando no tienes prueba. Describir fechas, decisiones y documentos suele ser más preciso. Presenta el escrito por un canal que permita acreditar su contenido y su recepción. Guarda el justificante, la fecha y el número de referencia. Si usas un formulario, conserva también una copia del texto enviado.
Cuándo puedes acudir a la DGSFP
La guía oficial de la DGSFP exige acreditar la reclamación previa ante la entidad. Si esta se ha inadmitido o desestimado, total o parcialmente, puedes aportar esa respuesta. Si no se ha resuelto, el plazo previo es de un mes cuando actúas como persona consumidora y de dos meses en los demás casos. No confundas ese requisito con el plazo de prescripción de una acción ni con el tiempo que puede tardar el procedimiento posterior.
Al acudir al Servicio de Reclamaciones, mantén el mismo núcleo de hechos y petición que presentaste antes a la aseguradora. La guía advierte de problemas de admisión cuando se plantean cuestiones diferentes o faltan datos esenciales. Adjunta la reclamación inicial, su recepción y la respuesta, si la hubo. Comprueba en la sede oficial las vías de presentación y la identificación requerida para la opción elegida.
No necesitas esperar indefinidamente a llamadas prometidas. Lo importante es disponer de la prueba y haber cumplido el requisito previo aplicable. Tampoco conviene enviar escritos sucesivos idénticos con la esperanza de acelerar el resultado. Si añades un documento relevante, identifica el expediente y explica qué información nueva aporta.
Qué puede resolver este recorrido y qué queda fuera
El Servicio de Reclamaciones examina cuestiones dentro de su ámbito de supervisión y emite un informe que no tiene carácter vinculante. No es una sentencia que obligue por sí sola al pago de cualquier cantidad solicitada. La DGSFP describe también otras vías, como arbitraje, mediación y tribunales, con sus respectivos requisitos.
Una discusión sobre el origen material de un daño o sobre su valoración puede necesitar prueba técnica. Si existe un desacuerdo pericial, la Ley de Contrato de Seguro contempla un procedimiento específico. No presupongas que una reclamación administrativa sustituye todos los trámites que puedan resultar necesarios en ese terreno.
Si valoras acudir a los tribunales, hay una cantidad relevante en juego o se aproxima un plazo, pide orientación sobre tu caso y sus documentos. La duración de una reclamación ante la compañía no debe confundirse con una garantía de que cualquier otra acción sigue disponible. Conserva el expediente completo para poder revisar ese punto con precisión.
Una carpeta y una petición que puedas localizar
Organiza una carpeta con la póliza, una cronología de una página, los escritos presentados, sus justificantes y las respuestas recibidas. Mantén separados los presupuestos de las facturas de trabajos efectivamente realizados. Si aportas fotografías, conserva la versión original y anota qué muestran, sin modificarlas para dar una impresión distinta del daño.
Al revisar una contestación, compárala con la petición concreta que formulaste. Comprueba si resuelve todos los puntos y si explica su fundamento. Ese trabajo sencillo ayuda a decidir el siguiente paso: pedir una aclaración, aportar una prueba que faltaba o utilizar otra vía. La reclamación gana claridad cuando cualquiera que abra la carpeta puede entender qué ocurrió y qué sigue pendiente.