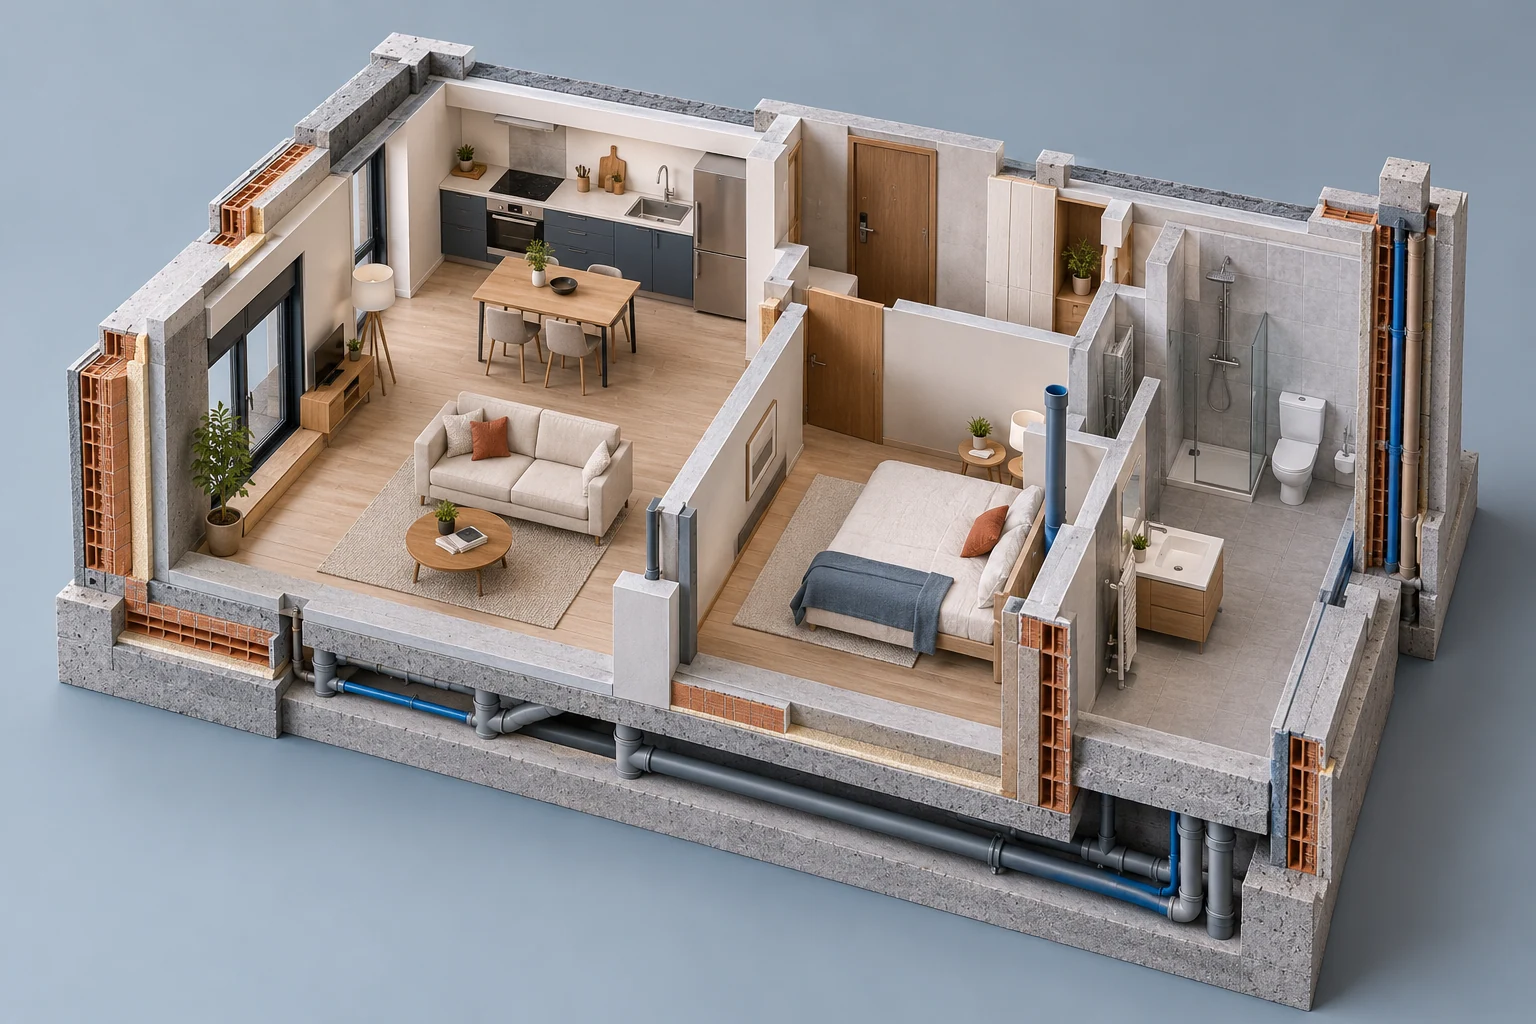
El continente es, en términos generales, la parte construida de la vivienda y sus instalaciones fijas. Las paredes, el suelo o las tuberías son ejemplos habituales. El contenido reúne las pertenencias que guardas en casa, como los muebles, la ropa o un ordenador. Esta distinción sirve para entender los capitales y las coberturas de un seguro, aunque la definición concreta está en cada póliza.
Conviene separar dos preguntas: qué clase de bien es y qué daños tiene cubiertos. Que una ventana forme parte del continente no significa que cualquier rotura vaya a pagarse. Para eso hay que revisar el riesgo contratado, sus límites y sus exclusiones.
La parte construida, con algunos matices
Para orientarte, piensa en lo que pertenece a la vivienda como construcción. Dentro de este grupo suelen aparecer los muros, los tabiques, los techos, los revestimientos, las puertas y las ventanas. También se incluyen normalmente instalaciones fijas de agua, electricidad o climatización y elementos sanitarios. La información de consumo de la Comunidad de Madrid recoge estas familias de bienes, pero el listado de tu contrato es el que necesitas para resolver una duda concreta.
La definición también puede alcanzar dependencias anexas o una participación en elementos comunes. No des por hecho que un trastero, un garaje separado o una instalación exterior están declarados porque aparezcan en la escritura. Comprueba su inclusión y los datos con los que se ha descrito el riesgo. Un piso y una vivienda unifamiliar tienen elementos distintos y no basta con aplicarles la misma lista de memoria.
Una buena manera de revisar la descripción es recorrer la casa con las condiciones particulares abiertas. Apunta aquello que no se corresponda con lo contratado: una reforma, un cerramiento o una dependencia que no encuentres. Después pide una aclaración sobre cada punto, sin asumir que una respuesta genérica sobre el continente resuelve todos los casos.
El sofá es contenido. La instalación no se mueve
La comparación entre una instalación fija y un objeto transportable suele ser útil. Un radiador conectado al sistema de calefacción y un calefactor portátil tienen funciones parecidas, pero su relación con la construcción es diferente. Lo mismo ocurre con una instalación eléctrica y un pequeño aparato enchufado a ella. La guía de educación financiera del Banco de España distingue precisamente entre elementos fijos y pertenencias.
Hay zonas menos evidentes. Los muebles de cocina, determinados equipos o los elementos incorporados durante una reforma pueden recibir tratamientos diferentes según las definiciones del producto. La conocida idea de imaginar la vivienda boca abajo es solo una ayuda visual. No es una regla contractual y puede fallar en esos casos.
| Ejemplo orientativo | Qué apartado revisar |
|---|---|
| Pared, tubería o ventana | Definición del continente |
| Sofá, ropa u ordenador portátil | Definición del contenido |
| Mueble de cocina o equipo instalado | Definiciones específicas de la póliza |
Si la clasificación cambia la respuesta a un siniestro, pide que la compañía señale la cláusula aplicable. Es más útil que discutir solo sobre si un objeto está atornillado. Conserva la contestación junto a las condiciones del seguro para poder localizarla después.
El valor de reconstrucción no es el precio de compraventa
El capital del continente busca representar el coste de reconstruir la parte asegurada. No se identifica sin más con lo que pagaste por el piso ni con su posible precio de venta. En una compraventa influyen el suelo y la ubicación, mientras que reconstruir exige valorar materiales, superficie y características constructivas. La guía de seguros del Gobierno de Aragón explica esta diferencia y recomienda tener en cuenta también las dependencias declaradas.
Por eso resulta poco útil copiar automáticamente el importe de la hipoteca o utilizar el anuncio de un inmueble vecino. Si no sabes cómo se ha calculado el capital, solicita la base de valoración y revisa los metros y las calidades. No necesitas improvisar un precio por metro cuadrado para poder preguntar qué datos ha empleado la entidad.
Una cifra insuficiente puede tener consecuencias si procede aplicar la regla proporcional por infraseguro. La Ley de Contrato de Seguro contempla esta situación y permite que las partes acuerden excluir su aplicación. Comprueba si tu contrato incluye esa exclusión, una garantía específica o una modalidad de aseguramiento diferente. Tampoco un capital excesivo convierte el seguro en una oportunidad de ganar dinero con el daño.
Cuatro comprobaciones que sí ayudan antes de renovar
Primero, localiza la descripción de la vivienda: uso, superficie y anexos. Segundo, busca los capitales de continente y contenido por separado. Tercero, lee qué sucesos cubre cada garantía. Cuarto, anota las franquicias y los límites que puedan cambiar la indemnización. Esta revisión ordenada evita mezclar el valor de la casa con el alcance de una cobertura concreta.
Si existe un seguro de la comunidad, pide información sobre su alcance antes de concluir que tu póliza particular sobra o que ambos contratos pagarán el mismo daño. Y si vives de alquiler, distingue tus pertenencias de los bienes del propietario. El hecho de utilizar una vivienda no convierte todo lo que hay dentro en patrimonio tuyo.
Guarda una copia accesible de las condiciones generales y particulares, además de las aclaraciones recibidas. Cuando llegue una renovación, podrás comparar cambios reales y no solo el importe del recibo. Entender el continente empieza con una definición sencilla, pero la decisión útil consiste en comprobar que la casa descrita y los bienes asegurados coinciden con tu situación.