Una mancha de humedad, una persiana que no sube o un electrodoméstico que deja de funcionar pueden llevarte a la misma pregunta: ¿llamo al seguro? La respuesta depende del origen de la avería y de lo que hayas contratado. Un seguro de hogar no es necesariamente un servicio de mantenimiento general, aunque algunas pólizas incorporen asistencia para pequeñas reparaciones.
Antes de llamar a un técnico por tu cuenta, comprueba si hay una urgencia que debas atender y avisa a la aseguradora. Describe lo que ves sin asegurar una causa que todavía no conoces. Así podrás distinguir después la reparación del origen, los daños causados y cualquier servicio adicional que figure en el contrato.
Tres conceptos que conviene separar
El primero es el daño cubierto. Por ejemplo, una fuga accidental puede estropear una pared o un mueble. La póliza determina qué riesgos y bienes están incluidos, con sus límites y exclusiones. No basta con que el desperfecto haya ocurrido en casa: hay que comprobar también cómo ocurrió.
El segundo es la reparación del origen. Algunas pólizas cubren la localización de una fuga y la reparación del punto por el que sale el agua, pero otras establecen límites o condiciones. La Comunidad de Madrid distingue expresamente los daños por agua de la búsqueda y reparación de la avería. Por eso es útil preguntar por separado por cada partida del trabajo.
El tercero es la asistencia del hogar. Puede consistir en enviar un profesional para tareas concretas, aunque el servicio tenga límites de tiempo, número de intervenciones o materiales a cargo del cliente. No confundas la llegada de un técnico con una confirmación de que todo el trabajo será gratuito. Pide que te expliquen qué incluye la visita antes de aceptar un presupuesto.
Una fuga: qué preguntar cuando llega el fontanero
Si el agua sigue saliendo, cierra la llave de paso cuando puedas hacerlo con seguridad. Si se acerca a una instalación eléctrica o existe otro riesgo inmediato, evita manipularla y pide ayuda adecuada. A continuación, comunica la incidencia al seguro y al propietario o administrador cuando corresponda. Una comunidad y varias viviendas pueden verse afectadas por una misma fuga, y su origen no siempre está donde aparece la mancha.
Al abrir el parte, anota el número de expediente. Describe cuándo observaste el problema, dónde aparece el agua y qué zonas están afectadas. Pregunta si la póliza incluye la localización, la apertura necesaria para encontrar la tubería, la reparación de la pieza y la reposición del revestimiento. Puede haber respuestas diferentes para cada una.
Haz fotografías si es seguro y conserva presupuestos, facturas y comunicaciones. Si necesitas una intervención urgente para evitar más daños, explica la situación a la aseguradora y guarda justificantes. No retrases una medida de seguridad por esperar una peritación. Para ordenar una discrepancia posterior, también puede ayudarte la guía sobre cómo reclamar al seguro de hogar.
El desgaste y la falta de mantenimiento
Una pieza que se deteriora poco a poco con el uso no es necesariamente un siniestro cubierto. La Comunidad de Madrid advierte de que los seguros no suelen cubrir las averías por desgaste natural o falta de mantenimiento. Eso no permite descartar automáticamente cualquier daño: habrá que conocer el origen, leer las condiciones contratadas y valorar si existe una cobertura de asistencia aplicable.
Imagina una persiana que deja de subir tras años de uso. Puede que la póliza excluya la sustitución por desgaste, pero ofrezca una visita de asistencia con unas condiciones determinadas. También podría no incluir ninguna de las dos prestaciones. Pide un desglose antes de autorizar el trabajo: desplazamiento, mano de obra, piezas e impuestos. Si hay una franquicia o un límite por intervención, compáralo con el importe previsto.
La etiqueta comercial no resuelve la duda. Expresiones como "servicio manitas" o "asistencia completa" pueden tener alcances distintos en dos seguros. Busca en las condiciones particulares si has contratado ese servicio y consulta después las condiciones generales para conocer sus límites.
Electrodomésticos, cristales y daños eléctricos
No todos los fallos de un electrodoméstico tienen la misma causa. Una subida de tensión, una rotura accidental y el desgaste de una pieza pueden recibir tratamientos diferentes. Comprueba si el aparato está asegurado como contenido, si existe cobertura de daños eléctricos y qué dice la póliza sobre antigüedad, límites y reparación o sustitución. Conserva la factura o cualquier documento que ayude a identificar el aparato.
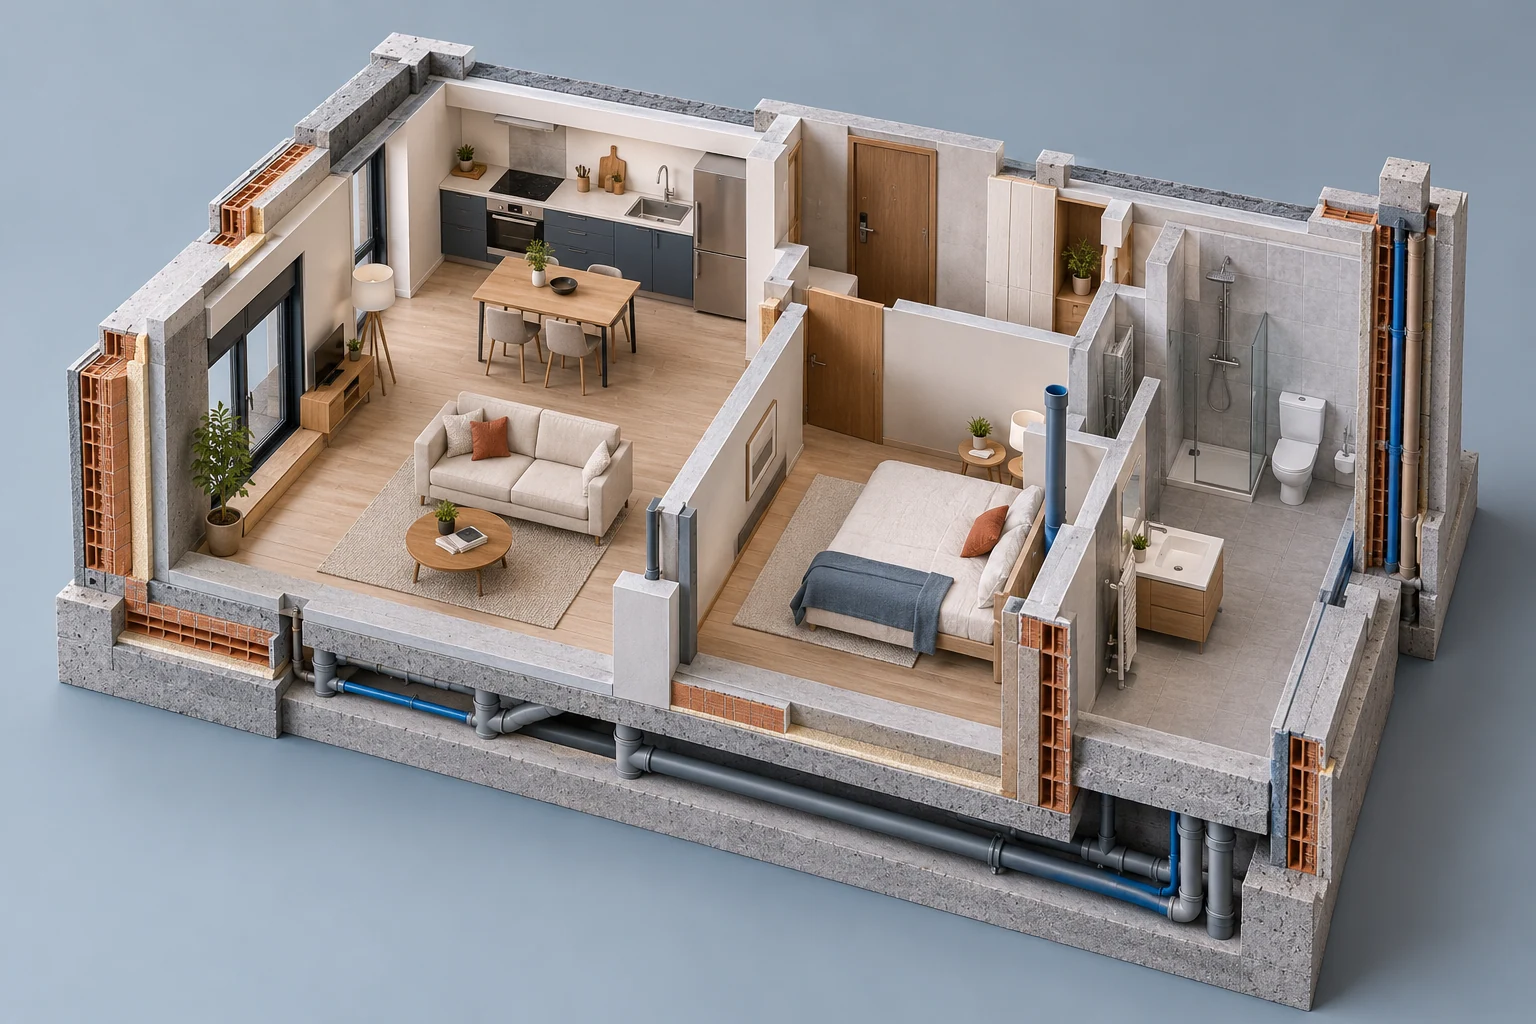
Con los cristales sucede algo parecido: importa qué pieza se ha roto, cómo está instalada y qué elementos incluye la cobertura contratada. Una ventana, una placa de vitrocerámica y el cristal de una mesa pueden aparecer en apartados distintos. La explicación sobre continente y contenido sirve para empezar a ordenar los bienes, aunque la póliza concreta seguirá siendo decisiva.
Si el aparato o la instalación todavía tiene una garantía aplicable, pregunta también al vendedor o al servicio correspondiente. Una posible cobertura del seguro y una garantía de consumo son vías diferentes. Antes de enviar el producto o encargar la reparación, conserva la información sobre la causa y consulta cómo tramitar cada una para no dificultar la comprobación.
Reparar o indemnizar
Si el siniestro está cubierto, la solución puede ser una indemnización o, en determinadas condiciones, la reparación o reposición del objeto. El artículo 18 de la Ley de Contrato de Seguro permite sustituir el pago por la reparación o reposición cuando la naturaleza del seguro lo permita y el asegurado lo consienta.
Pregunta qué trabajo se hará, quién lo realizará, qué materiales se utilizarán y cómo se gestionará cualquier desperfecto que aparezca durante la intervención. Si la reparación termina y el problema persiste, comunica la incidencia cuanto antes y conserva el número de expediente, fotografías y justificantes. Una conversación telefónica puede acompañarse de una comunicación escrita que deje constancia de lo ocurrido.
Si la entidad rechaza la cobertura, pide la razón concreta y la cláusula en la que se apoya. Compara esa explicación con las condiciones particulares y generales que recibiste. No todas las pólizas cubren lo mismo, y el nombre de una garantía no sustituye la lectura de sus límites.