Un seguro con franquicia deja a cargo del asegurado una parte del importe de ciertos daños cubiertos. La cantidad y la forma de aplicarla deben aparecer en la póliza. A cambio, es habitual que la prima sea menor que la de una modalidad comparable sin franquicia, aunque hay que revisar las ofertas concretas.
La franquicia no se aplica necesariamente a todas las coberturas ni convierte cualquier daño en indemnizable. Antes de elegir, conviene saber cuánto asumirías en un siniestro, cuántas veces se aplicaría la franquicia y qué situaciones quedan fuera del contrato.
Cómo funciona con una cantidad fija
Supongamos una cobertura de daños propios con una franquicia fija de 300 euros por siniestro y sin otros límites aplicables. Si la reparación cubierta cuesta 1.000 euros, el asegurado asume 300 y la aseguradora los 700 restantes. Si cuesta 200 euros, el importe queda dentro de la franquicia y, en este ejemplo, lo asumiría el asegurado. Si cuesta exactamente 300 euros, tampoco quedaría cantidad que abonar por encima de ella.
Son ejemplos simplificados. La liquidación real depende de que el daño esté cubierto, de la valoración aceptada y de las demás condiciones del contrato. El pago puede hacerse directamente al taller o deducirse de una indemnización, según el procedimiento acordado. Pide una explicación antes de autorizar la reparación si no sabes cómo se hará.
En otros contratos la franquicia puede expresarse como un porcentaje, o combinar un porcentaje con un mínimo o un máximo. No basta con leer el titular de la oferta. Comprueba el cálculo concreto y pide un ejemplo por escrito para el tipo de daño que te preocupa.
Una franquicia no es una exclusión
La franquicia determina qué parte asume el asegurado cuando una garantía resulta aplicable. Una exclusión describe una situación que la póliza no cubre o limita en determinados términos. Si el daño está excluido, no basta con superar la franquicia para que la compañía pague el resto.
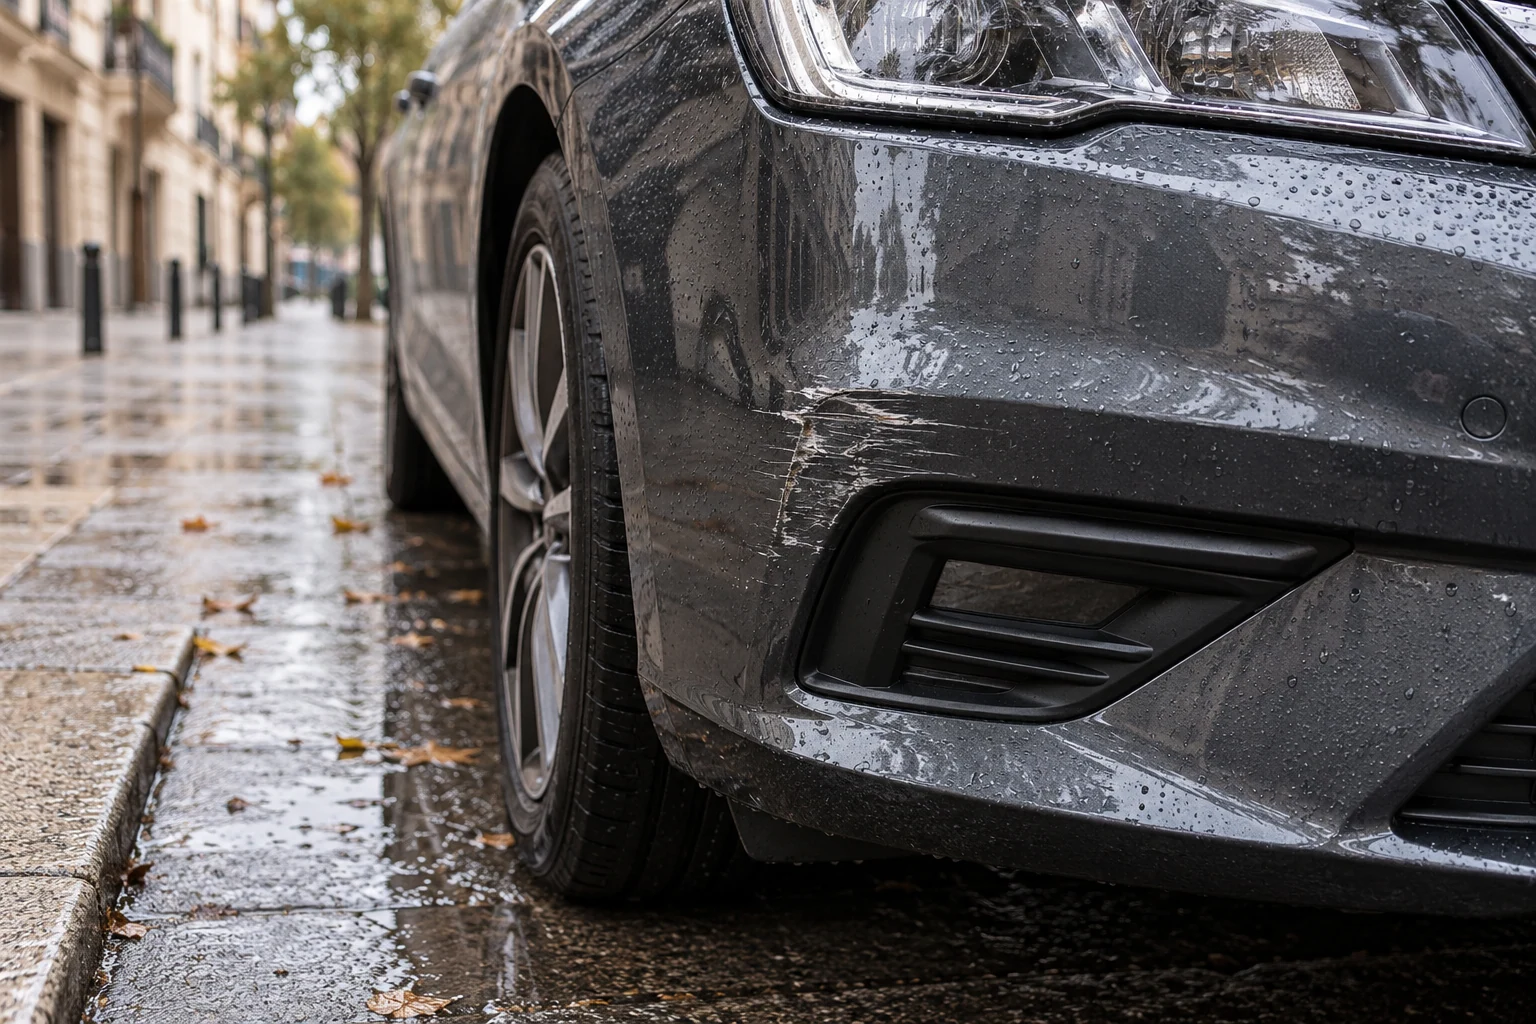
Por ejemplo, una póliza de automóvil puede tener daños propios con franquicia y tratar las lunas de otra manera. Puede que una garantía no tenga franquicia, tenga otra cantidad o no cubra un supuesto determinado. Revisa la tabla de garantías, las condiciones particulares y las exclusiones de cada cobertura.
Tampoco hay que confundir franquicia con límite de indemnización. El límite fija la cantidad máxima o las condiciones hasta las que responde la aseguradora. Una franquicia y un límite pueden coexistir. Si no entiendes cómo interactúan, pregunta con un ejemplo de importe pequeño y otro mayor.
¿Se aplica una vez o varias?
Muchas pólizas vinculan la franquicia a cada siniestro. Eso puede tener consecuencias cuando se declaran daños ocurridos en momentos diferentes. Dos reparaciones valoradas en 500 euros cada una no necesariamente se liquidarán como un único daño de 1.000 euros. Si se consideran dos siniestros independientes y la franquicia es de 300 euros por cada uno, el asegurado asumiría 600 euros en total en ese ejemplo.
No corresponde al lector decidir por su cuenta cuántos siniestros existen solo por presentar el coche una vez en el taller. Explica cuándo y cómo se produjo cada daño y pide a la aseguradora que indique cómo aplica la póliza. Si varios daños proceden de un mismo hecho, conserva los datos que permitan documentarlo. La agrupación y la valoración dependen de los hechos y de las condiciones contratadas.
También conviene preguntar si la franquicia cambia por cobertura, conductor, taller o forma de reparación. Una cifra destacada en la publicidad puede no ser la única prevista en el contrato.
Daños propios, terceros y otras coberturas
En el seguro de coche, la franquicia suele asociarse a la garantía voluntaria de daños propios. La responsabilidad civil obligatoria responde a reglas específicas y no debe confundirse con la parte que el asegurado asume al reparar su propio vehículo. El hecho de tener una franquicia de daños propios no significa, por sí solo, que debas pagar esa cantidad a cualquier persona perjudicada en un accidente.
Si interviene otro vehículo, importa quién es responsable, qué daños se reclaman y qué cobertura se utiliza. Pregunta a la aseguradora si aplicará la franquicia mientras se aclara el siniestro y qué ocurrirá si después se recupera la cantidad de un tercero responsable. No todos los expedientes se resuelven igual.
En seguros de hogar y otros bienes también puede haber franquicias para garantías concretas. Comprueba si afectan, por ejemplo, a daños por agua, responsabilidad civil u otras coberturas, y evita trasladar automáticamente las condiciones de una póliza de coche a la vivienda.
Qué mirar en un coche de alquiler
En el alquiler, la franquicia suele aparecer junto a las condiciones de responsabilidad por daños al vehículo. El Centro Europeo del Consumidor recomienda revisar qué daños y situaciones están cubiertos y qué excepciones existen. Cristales, ruedas u otros elementos pueden tener un tratamiento diferente según el contrato.
Pregunta por la cantidad máxima que podrías asumir en los supuestos cubiertos, el importe que se bloqueará como depósito y el coste de reducir o eliminar la franquicia. Un depósito retenido en la tarjeta no es necesariamente lo mismo que la franquicia: son conceptos distintos y su importe puede no coincidir.
Antes de recoger el coche, documenta por escrito los desperfectos existentes y conserva fotografías. Al devolverlo, guarda el justificante y las imágenes del estado del vehículo. Lee las exclusiones y las condiciones de uso, porque una cobertura adicional no garantiza que se cubra cualquier conducta o daño.
¿Compensa elegir una franquicia más alta?
Compara dos ofertas equivalentes en coberturas, límites y condiciones. Si una póliza sin franquicia cuesta 600 euros al año y otra con franquicia de 300 euros cuesta 420, el ahorro anual es de 180 euros. Un siniestro cubierto de importe suficiente supondría pagar hasta esos 300 euros de franquicia en el ejemplo. Con dos siniestros independientes, el coste asumido podría ser mayor que el ahorro.
No es una predicción de lo que ocurrirá ni una regla para todos los contratos. La decisión depende de cuánto puedes asumir de golpe, del uso del bien y de la diferencia real de precio. Si una reparación inesperada te dejaría sin margen, una prima menor puede no compensarte. Si puedes asumirla, la opción con franquicia puede resultar adecuada.
Antes de contratar, pide por escrito la prima total, la cuantía de cada franquicia, su aplicación por siniestro y las coberturas y exclusiones relevantes. Conserva la oferta y la póliza definitiva para comprobar que coinciden.